
11

調查基準:截至2026年11月4日一、最重要的調查結論中國大陸確實已有藝術品、書畫、古玩及文化資產取得銀行融資的成功案例,部分貸款達人民幣數千萬元。 不過,必須區分兩件事:
因此,現階段最具參考價值的,是中國大陸已發生的藝術品質押貸款案例,以及透過確權取得融資的文化資產案例。 二、已核實的主要融資案例案例一|中國建設銀行深圳分行 已報導放款 2010年5月|深圳同源南嶺文化創意園有限公司 銀行貸款 3,000萬元 人民幣 藝術品估值 5,000萬元 人民幣
融資過程
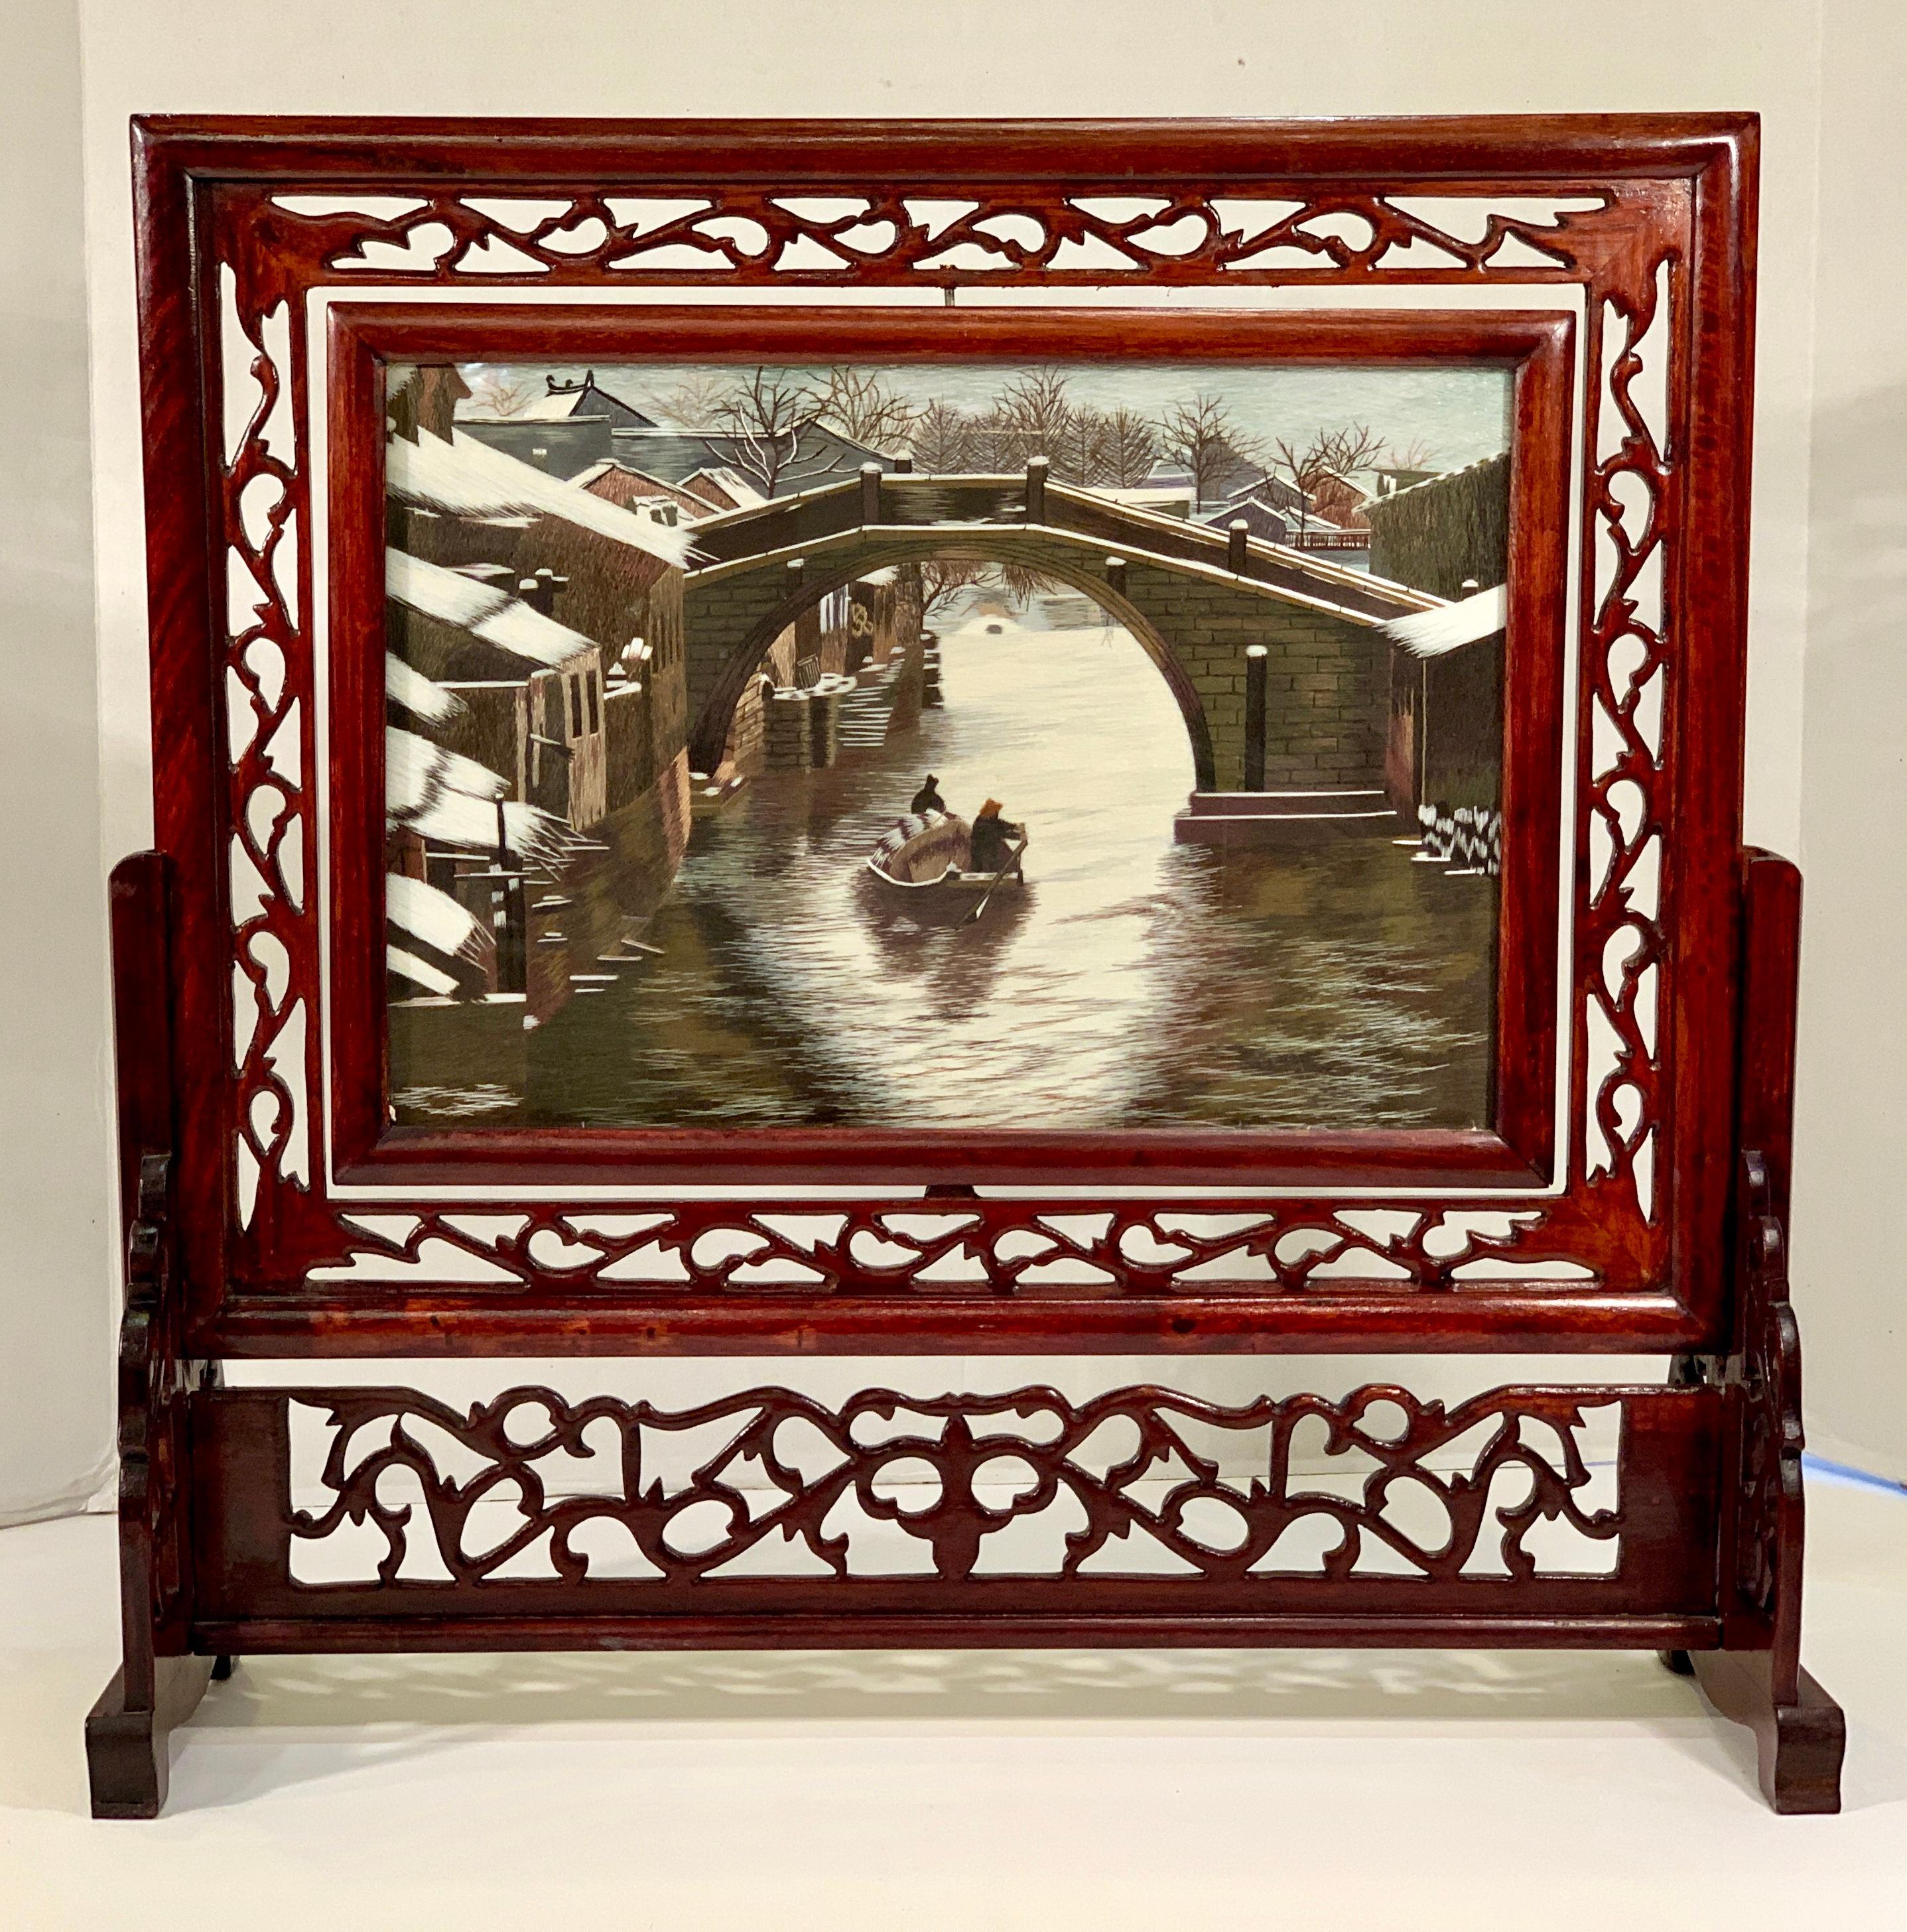
這是公司利用自有藝術品取得銀行3,000萬元貸款的具體案例,按估值計算,貸款成數約60%。 注意:標的是蘇繡藝術品,不是出土古文物;公開資料也未證明其曾完成「三確一備案」程序。 案例二|山東濰坊銀行 已報導放款 2009年起|書畫藝術品融資 首筆貸款 262萬元 人民幣 截至2014年底貸款餘額 7.3億元 人民幣,約70戶
融資模式 濰坊銀行建立四項機制:鑑定、評估、托管及變現。 其中最特別的是「預收購人制度」,銀行、借款人及預收購人簽約,由第三方承擔鑑定、估價、預收購及相關擔保責任,降低銀行面對藝術品難以變現的風險。 中國文化和旅遊部公開資料記載,截至2014年底,濰坊銀行書畫藝術品質押貸款約70戶、餘額達人民幣7.3億元。 參考價值: 這不是單筆示範貸款,而是一種曾經規模化運作的銀行藝術金融模式。 案例三|濰坊松石齋畫廊 已報導放款 2009年|藝術品經營公司融資 貸款金額 200多萬元 人民幣 報導質押成數 46% 評估價值比例 實際作法 畫廊提供27幅于希寧書畫作為質押物,由專業機構進行鑑定評估,銀行審查企業信用及經營情況後提供資金,用於藝術品業務擴張。 這個案例很適合台灣古董商研究,因為它是藝術品經營業者以庫存收藏品取得營運資金,而非單純由個人收藏家借款。 三、與古文物更接近的融資案例以下三個案例值得納入未來「三確一備案」培訓教材,但融資標的分別是古厝經營收益權、古建築產權及文物修繕公司債券,不等同古董實物質押。
這些案例證明,透過清楚的權利歸屬及合理的擔保安排,文化資產可以成為融資的基礎。但融資所依靠的究竟是文物本體、建築產權、經營收益權,還是公司的信用與債券償付能力,必須逐一釐清。 四、如何將「三確一備案」銜接銀行融資?建議以濰坊銀行的成熟案例作為原型,建立六階段流程。 1 確真文物實物審查、XRF輔助檢測、專業鑑定 2 確權合法來源、交易紀錄、所有權及限制查核 3 確值第三方市場估值、成交紀錄及折價評估 4 備案建立數位檔案、唯一編號及可查驗紀錄 5 銀行風控確認企業信用、質押保管、保險及違約變現方案 6 融資放款銀行獨立審核授信、簽約並依法辦理質押其中最容易被誤解的是「資產化」。 完成三確與備案,不代表文物就能自動按估值列入公司帳面資產,更不代表銀行一定接受質押。 例如,一件古瓷器經專家估值人民幣1,000萬元:
中國大陸現行《文物保護法》於2025年3月1日起施行,對民間合法收藏、禁止交易的文物及館藏文物質押限制都有明確規範。 五、已核實資料與原始報導
|
